O mercado global de armazenamento de energia está se transformando, entrando em uma fase de escala e complexidade sem precedentes. De acordo com a mais recente análise da Wood Mackenzie, uma renomada consultoria de pesquisa e consultoria, a capacidade cumulativa global de armazenamento está projetada para atingir mais de 7 TWh até 2035. Somente em 2026, o crescimento da demanda se aproxima dos 30%, indicando um dinamismo intenso no setor.
Mais do que os números absolutos, a composição desse crescimento é o que realmente chama a atenção dos especialistas. O cenário global está em constante evolução, com novas potências emergindo e segmentos específicos ganhando destaque, redefinindo as estratégias de investimento e desenvolvimento tecnológico em todo o mundo.
Competição Regional e Novas Lideranças
A dinâmica da competição regional no mercado de armazenamento de energia está mudando rapidamente, com algumas nações redefinindo as posições de liderança. Embora a China e os Estados Unidos (EUA) continuem sendo os dois maiores mercados globais, um marco significativo foi alcançado em 2026: pela primeira vez, a capacidade anual de instalação de armazenamento de energia na Europa superou a dos EUA, garantindo o segundo lugar, atrás apenas da China.
No segmento de utilidades, as licitações governamentais permanecem como os principais impulsionadores do mercado. Globalmente, mais de 80 GW de capacidade (desclassificada) foram contratados por meio desses processos, com a Índia se destacando como o maior contribuinte individual. Um caso notável é a Polônia, que emergiu como o principal mercado em desenvolvimento global, impulsionada por leilões de mercado de capacidade e uma rede elétrica que demanda maior flexibilidade. Em mercados de utilidades mais maduros, os sinais de demanda que sustentam as projeções futuras também são robustos. Os contratos de compra de armazenamento já ultrapassaram 130 GW, com acordos de compra de energia (PPAs) e contratos de pedágio respondendo juntos por mais de três quartos de todos os contratos assinados, conforme o rastreador global de contratação da Wood Mackenzie.
O cenário residencial também viu uma mudança no seu centro de gravidade. A Austrália superou a Alemanha como o principal mercado mundial de armazenamento de energia residencial, com mais de meio milhão de instalações impulsionadas pelo subsídio 'Cheaper Home Batteries' (Baterias Domésticas Mais Baratas). Em contraste, o mercado dos EUA registrou uma contração neste ano, devido à menor disponibilidade de créditos fiscais.
O Gigante Adormecido: Armazenamento Comercial e Industrial
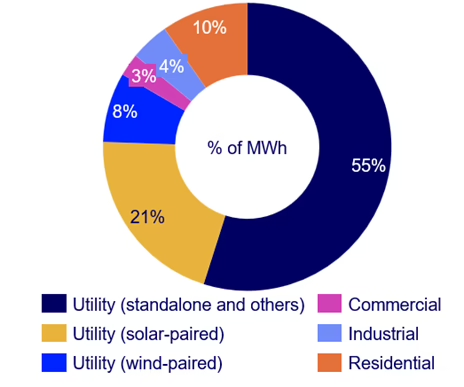
A Wood Mackenzie destaca o armazenamento comercial e industrial (C&I) como o 'gigante adormecido que está despertando'. A consultoria agora prevê a capacidade de armazenamento C&I separadamente, e essa divisão revela que a demanda industrial é materialmente maior em algumas regiões. Esta segmentação mais detalhada permite uma compreensão mais precisa das necessidades e oportunidades de cada setor, mostrando que uma única linha para 'utilidades' não é mais suficiente para contar a história completa do mercado.
A análise aprofundada mostra que, embora o armazenamento independente ainda lidere, algumas regiões necessitam muito mais de sistemas pareados do que outras. Essa nuance é crucial para o desenvolvimento de políticas e investimentos direcionados, que podem otimizar a integração de energias renováveis e a estabilidade da rede elétrica.
Revisão da Medição do Mercado de Utilidades e a Ascensão do Armazenamento Pareado
Na mais recente atualização de sua perspectiva de mercado, a Wood Mackenzie alterou a forma como o mercado de armazenamento de energia de utilidades é medido. O segmento de utilidades agora é reportado em três partes distintas: independente (standalone), pareado com solar e pareado com eólica. Essa nova abordagem é fundamental porque os três crescem por razões diferentes, em velocidades distintas e em locais variados, o que exige uma análise mais granular.
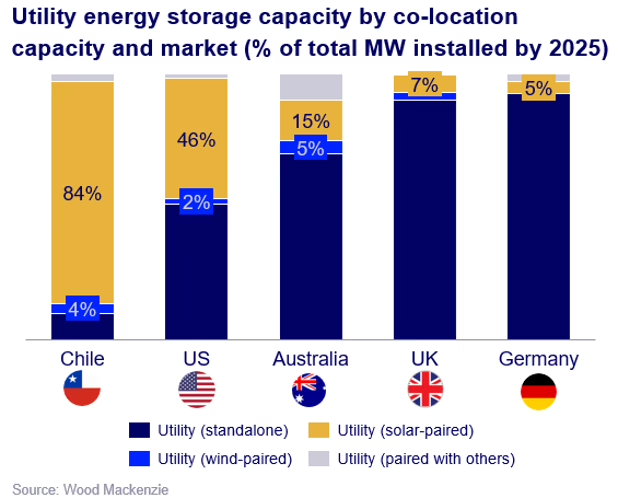
Projetos independentes ainda dominam o cenário e devem continuar a fazê-lo até 2035. No entanto, a capacidade pareada não é mais um mero 'erro de arredondamento'. Quase um terço do armazenamento previsto para entrar em operação até 2035 estará acoplado a usinas eólicas ou solares. Essa nova desagregação expõe quão pouco as regiões se assemelham umas às outras, dadas suas diferentes políticas e parâmetros econômicos.
A Europa, por exemplo, é o mercado com maior predominância de armazenamento independente no mundo, com a esmagadora maioria de sua carteira de projetos de utilidades não pareada. No entanto, também está preparada para o crescimento mais rápido na capacidade pareada, à medida que a piora da economia para a energia solar independente empurra os desenvolvedores para a colocalização. Isso torna a Europa o mercado mais propenso a mudar rapidamente para a colocalização como uma solução econômica para projetos solares 'encalhados' em mercados como Espanha ou Alemanha.
As Américas se situam no extremo oposto. Nos EUA, por exemplo, quase metade das adições de armazenamento de utilidades são pareadas com solar – um legado do requisito de pareamento do Crédito Fiscal de Investimento (ITC) nos primeiros dias e, atualmente, das baixas taxas de captura solar em mercados-chave como o CAISO (California Independent System Operator). Espera-se que essa participação diminua à medida que o armazenamento se espalhe para estados com menor penetração solar, onde a economia de projetos independentes funciona melhor. Projetos de bateria ligados a centros de dados também estão tomando forma nos EUA, embora nem todos sejam pareados com eólica ou solar: pareamentos de gás mais armazenamento são os novos favoritos para projetos emergentes de centros de dados.
A região da Ásia-Pacífico se posiciona entre esses extremos, com o pareamento solar sendo a categoria de utilidades de crescimento mais rápido, impulsionada em grande parte pela Índia, que superou a Austrália como o maior mercado de escala de utilidade da região. Mudanças regulatórias são centrais para isso: as novas regras da Índia exigirão que projetos solares e eólicos comissionados após julho de 2027 incluam armazenamento colocalizado igual a pelo menos 10% da capacidade, aumentando para uma duração mínima de quatro horas a partir de 2029.
Ciclo de Substituição e Repotenciação
O mercado de armazenamento de energia finalmente começa a ver o surgimento do ciclo de substituição e repotenciação de ativos. Ativos de armazenamento mais antigos começarão a sair de operação e serem substituídos em escala somente após 2030, adicionando 40 GWh de capacidade repotenciada até 2035. Este movimento será liderado por países como EUA, Japão e Alemanha. Este é o primeiro sinal de um mercado maduro o suficiente para necessitar de substituição, o que garantiu uma linha de relatório na mais recente perspectiva de armazenamento de energia da Wood Mackenzie.
“O mercado global de armazenamento de energia está entrando em uma nova fase de escala e complexidade. A composição do crescimento é o que realmente importa agora, com o armazenamento comercial e industrial se tornando um gigante que está despertando.”
Anna Darmani, diretora de pesquisa da equipe de Energia e Renováveis da Wood Mackenzie e chefe da equipe de armazenamento de energia EMEA
Webinar e Perspectivas Futuras
A Wood Mackenzie sediará um webinar sobre as perspectivas globais de armazenamento de energia em 3 de novembro. O evento discutirá quais mercados e segmentos estão moldando o futuro do armazenamento global de energia, oferecendo insights valiosos para profissionais e investidores do setor.
O que isso significa para a região
A evolução do mercado global de armazenamento de energia, conforme detalhado pela Wood Mackenzie, oferece um panorama promissor e desafiador para o Norte Pioneiro do Paraná e para o Brasil como um todo. A ascensão do armazenamento comercial e industrial (C&I) como um 'gigante adormecido que está despertando' é particularmente relevante. Empresas e indústrias na nossa região podem se beneficiar enormemente da integração de sistemas de armazenamento de energia, seja para otimizar o consumo, reduzir custos com tarifas de pico, garantir a continuidade operacional ou aumentar a resiliência frente a interrupções na rede. A crescente complexidade e segmentação do mercado global indicam que soluções personalizadas, que combinem geração solar local com armazenamento, serão cada vez mais viáveis e econômicas. Para o Norte Pioneiro, com seu potencial para energia solar, a capacidade de armazenar a energia gerada pode transformar a forma como empresas e propriedades rurais gerenciam seu consumo e contribuem para a estabilidade da rede, abrindo portas para maior independência energética e eficiência.
Leitura da LZ7 Energia
A análise da Wood Mackenzie sobre o mercado global de armazenamento de energia ressalta a importância crescente da flexibilidade e resiliência energética. Para o Norte Pioneiro do Paraná, onde a LZ7 Energia atua, essa tendência global tem implicações diretas. A capacidade de armazenar energia solar, seja em residências, comércios ou indústrias, permite que nossos clientes maximizem o uso da energia limpa gerada, mesmo em horários de pico ou durante a noite. Isso não apenas otimiza a economia na conta de luz, mas também contribui para a estabilidade da rede elétrica local, reduzindo a demanda nos horários de maior estresse. A evolução dos sistemas pareados (solar + armazenamento) e a maturidade do mercado global indicam que soluções de armazenamento se tornarão cada vez mais acessíveis e eficientes, consolidando a energia solar como uma fonte ainda mais confiável e autônoma para a região.
Fonte: PV Magazine — Solar global — matéria original publicada em pv-magazine.com. Imagens e vídeos: PV Magazine — Solar global. Texto apurado e reescrito pela redação da LZ7 Energia.