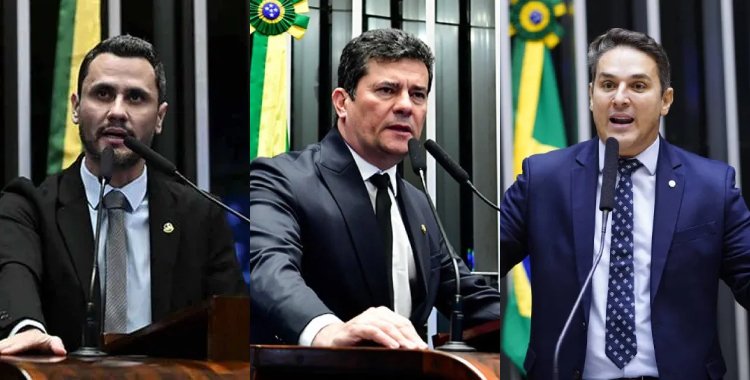
A definição das disputas estaduais no primeiro turno das eleições encerrou as especulações imediatas sobre a privatização de companhias públicas estratégicas em Minas Gerais, no Paraná e no Rio Grande do Sul. Com as vitórias de Cleitinho Azevedo (Republicanos), Sergio Moro (PL) e Luciano Zucco (PL), que tomam posse em 6 de janeiro de 2027, o mercado financeiro passou a recalibrar as expectativas de retorno para quem investe em busca de renda com dividendos nas ações de Cemig (CMIG4), Sanepar (SAPR11) e Banrisul (BRSR6).
Segundo analistas de mercado ouvidos pelo InfoMoney, o debate sobre desestatização perdeu força durante a própria corrida eleitoral. A atenção dos investidores migrou diretamente para a execução dos discursos de campanha, que incluem propostas de subsídio na conta de luz em território mineiro e críticas aos reajustes de tarifas de saneamento no Paraná. A grande incógnita reside em saber se o custo dessas medidas será absorvido pelos orçamentos públicos estaduais ou retirado diretamente da receita e do caixa das próprias companhias.
Reação imediata do mercado e histórico das companhias
Na semana seguinte ao primeiro turno eleitoral, o comportamento dos ativos refletiu leituras distintas dos investidores. Enquanto o Ibovespa avançou 8,82%, as ações da Sanepar dispararam 28% e os papéis do Banrisul subiram 18,53%. Em contrapartida, as ações da Cemig tiveram valorização mais modesta, de 6,31%. Especialistas ponderam que o movimento da elétrica mineira acompanhou o fluxo geral da Bolsa de Valores sem significar uma reprecificação expressiva em torno do novo mandatário, até pelo receio gerado em torno de eventuais intervenções tarifárias.
O resultado da eleição é conhecido, mas a política efetiva de cada governo para suas estatais ainda está em formação.
Sidney Lima, analista da Ouro Preto Investimentos
As empresas chegam ao período de transição com cenários operacionais bastante específicos. A Cemig enfrentou em 2025 um recuo de lucro na comparação anual, elevação da dívida líquida e troca na presidência executiva após quatro meses de gestão. Já na Sanepar, os debates regulatórios sobre a destinação de um precatório bilionário pautaram o ano de 2026, consolidando a percepção de que a variável política seria o fator decisivo para a empresa.
Cemig: dilema entre subsídio na conta e payout
Em Minas Gerais, o governador eleito Cleitinho Azevedo reiterou a rejeição à venda do controle da Cemig e propôs destinar recursos da estatal para baratear a energia elétrica da população. Como o reajuste da tarifa de distribuição é de competência exclusiva da Agência Nacional de Energia Elétrica (Aneel), analistas indicam que uma intervenção direta no valor regulado não é juridicamente viável pelo Palácio Tiradentes, restando três alternativas principais.
A primeira saída seria a desoneração do ICMS sobre a energia, tributo de arrecadação estadual. O mecanismo alivia a despesa do consumidor sem prejudicar o faturamento da Cemig, onerando apenas o cofre do estado. A segunda possibilidade envolveria canalizar os dividendos a que o governo mineiro tem direito para financiar programas sociais de energia. Como Minas Gerais detém cerca de 17% do capital total da empresa, o estado recolheu aproximadamente R$ 600 milhões dos R$ 3,5 bilhões distribuídos em proventos referentes ao exercício de 2025. Ambos os caminhos preservam o acionista minoritário.
O risco aos investidores surge em uma terceira via: o emprego do caixa operacional da Cemig para arcar com descontos ou a diminuição da taxa de distribuição de lucros (payout). O estado possui 50,97% das ações com direito a voto (ordinárias), mas apenas 17,04% da composição acionária global. Dessa forma, caso recursos da empresa sejam drenados, 83 centavos de cada real sacrificado sairiam dos acionistas privados.
O problema não é subsidiar a energia, mas definir quem paga essa conta.
Sidney Lima, analista da Ouro Preto Investimentos
O estatuto social da elétrica assegura a distribuição mínima de 50% do lucro líquido aos acionistas. Em 2025, a Cemig registrou lucro de R$ 4,9 bilhões e destinou R$ 3,5 bilhões a proventos, alcançando um payout de 72%. Analistas apontam que a margem existente entre o piso de 50% e a prática recente de 72% é justamente o ponto vulnerável a pressões políticas, especialmente considerando o plano de investimentos da empresa, orçado em R$ 44 bilhões no intervalo de 2026 a 2030. No comando, Alexandre Ramos Peixoto assumiu a presidência executiva em maio de 2025 e renunciou em setembro para liderar o conselho de administração, passando a gestão operacional para Marco Aurélio Vasconcelos.
Sanepar: pressões tarifárias e efeito do precatório
No Paraná, o governador eleito Sergio Moro declarou não ter compromisso com a desestatização da Sanepar, defendeu a implementação de um choque de gestão focado em governança via Lei das Estatais e fez ressalvas a aumentos tarifários. O quadro regulatório do saneamento paranaense passa pela Agência Reguladora de Serviços Públicos Delegados do Paraná (Agepar), autarquia cujos diretores cumprem mandatos fixos de quatro anos não coincidentes com o mandato do chefe do Poder Executivo estadual, embora sejam indicados pelo governador e sabatinados pela Assembleia Legislativa.
Analistas relembram que a moderação tarifária possui precedentes locais, como a prorrogação da revisão em 2017 e a substituição de um reajuste de 9,62% por um índice de 5,11% em 2020. O cenário recente também foi impactado pela decisão da Agepar em junho de 2026, que destinou a totalidade dos cerca de R$ 4 bilhões de um precatório aos clientes: metade direcionada a aportes que não geram base tarifária e a outra metade convertida em redução de 25% na tarifa mínima por 30 meses. Como consequência direta, a empresa cancelou o pagamento de juros sobre capital próprio referente ao primeiro semestre.
A Sanepar prevê aportes da ordem de R$ 13 bilhões entre 2026 e 2030. Embora a diretriz formal permita remunerar acionistas entre 25% e 50% dos resultados, a companhia opera próxima a um payout de 30%, patamar que a presidência da estatal pretende sustentar até 2029. Para 2027, estimativas do mercado projetam um retorno em dividendos (dividend yield) entre 3% e 5%, o que afasta o papel das alternativas de renda mais agressivas do segmento.

Banrisul e a preservação de capital regulatório
No Rio Grande do Sul, Luciano Zucco declarou publicamente que o Banrisul deve seguir sob controle do Estado para atuar como indutor da atividade econômica e do agronegócio gaúcho. Embora a exigência de plebiscito prévio tenha sido revogada pela Constituição estadual em 2021, qualquer processo de alienação necessitaria de aprovação pelo parlamento gaúcho, hipótese considerada improvável a curto prazo.
Para a instituição financeira, a restrição de pagamentos não provém de tabelamento de tarifas, mas de parâmetros do Banco Central. O conselho do banco fixou em abril um payout de 40% do lucro líquido ajustado, desde que preservada uma folga de quatro pontos percentuais em relação à exigência regulatória para o índice de Basileia. O banco declarou proventos regulares de R$ 90 milhões em juros sobre capital próprio por trimestre ao longo de 2026, somando R$ 270 milhões no acumulado de nove meses.
Entretanto, as finanças do Banrisul foram impactadas pelo desembolso de R$ 1,23 bilhão referente à prorrogação do processamento da folha dos servidores públicos estaduais. Lançado como ativo intangível com dedução do patrimônio de referência, o custo contribuiu para diminuir o capital principal para 12,4% no segundo trimestre de 2026, enquanto a Basileia situou-se em 15,9%. Adicionalmente, o lucro recuou 13,8% no segundo trimestre frente ao ano anterior, comprimindo o espaço para elevação de repasses.
Quatro indicadores para monitorar até a posse
Para mensurar em que grau os compromissos dos eleitos atingirão os dividendos a partir de 2027, os analistas recomendam acompanhar quatro variáveis nos meses de transição governamental:
- Nomeações para presidência e conselhos: verificação do cumprimento das regras de capacidade técnica e blindagem previstas na Lei das Estatais.
- Proposta orçamentária dos estados para 2027: os projetos enviados às assembleias legislativas pelas administrações cessantes detalham a arrecadação esperada via dividendos estatais.
- Mudanças estatutárias: eventuais convocações de assembleias gerais para rebaixar os percentuais mínimos obrigatórios de repasse de proventos.
- Modelo de subsídio mineiro: o desenho técnico e as fontes que custearão eventuais descontos tarifários pretendidos em Minas Gerais.
O horizonte macroeconômico federal também deve compor o quadro de riscos. A política de juros básicos impacta diretamente o endividamento e a atratividade das ações de infraestrutura e serviços públicos, além de determinar os ganhos de intermediação bancária. Soma-se a isso a prerrogativa federal de preencher as diretorias da Aneel e a negociação da dívida pública federativa — ponto crucial para os gaúchos, cujo acordo de alívio emergencial decorrente das inundações de 2024 expira em abril de 2027.
Leitura da LZ7 Energia
A discussão em torno de subsídios públicos e intervenções nas tarifas de estatais de energia como a Cemig reforça uma realidade comum a consumidores e produtores rurais paranaenses: o custo da eletricidade fornecida pelas redes tradicionais permanece sujeito a pressões fiscais, decisões de agências reguladoras e prioridades de novos governos. Diante de incertezas orçamentárias e debates sobre quem assume o custo das contas de luz, a geração própria de energia solar consolida-se como o instrumento definitivo de previsibilidade financeira para empresas, residências e propriedades agropecuárias do Norte Pioneiro, eliminando a dependência de oscilações tarifárias e manobras regulatórias.
Fonte: InfoMoney — Economia — matéria original publicada em infomoney.com.br. Imagens e vídeos: InfoMoney — Economia. Texto apurado e reescrito pela redação da LZ7 Energia.