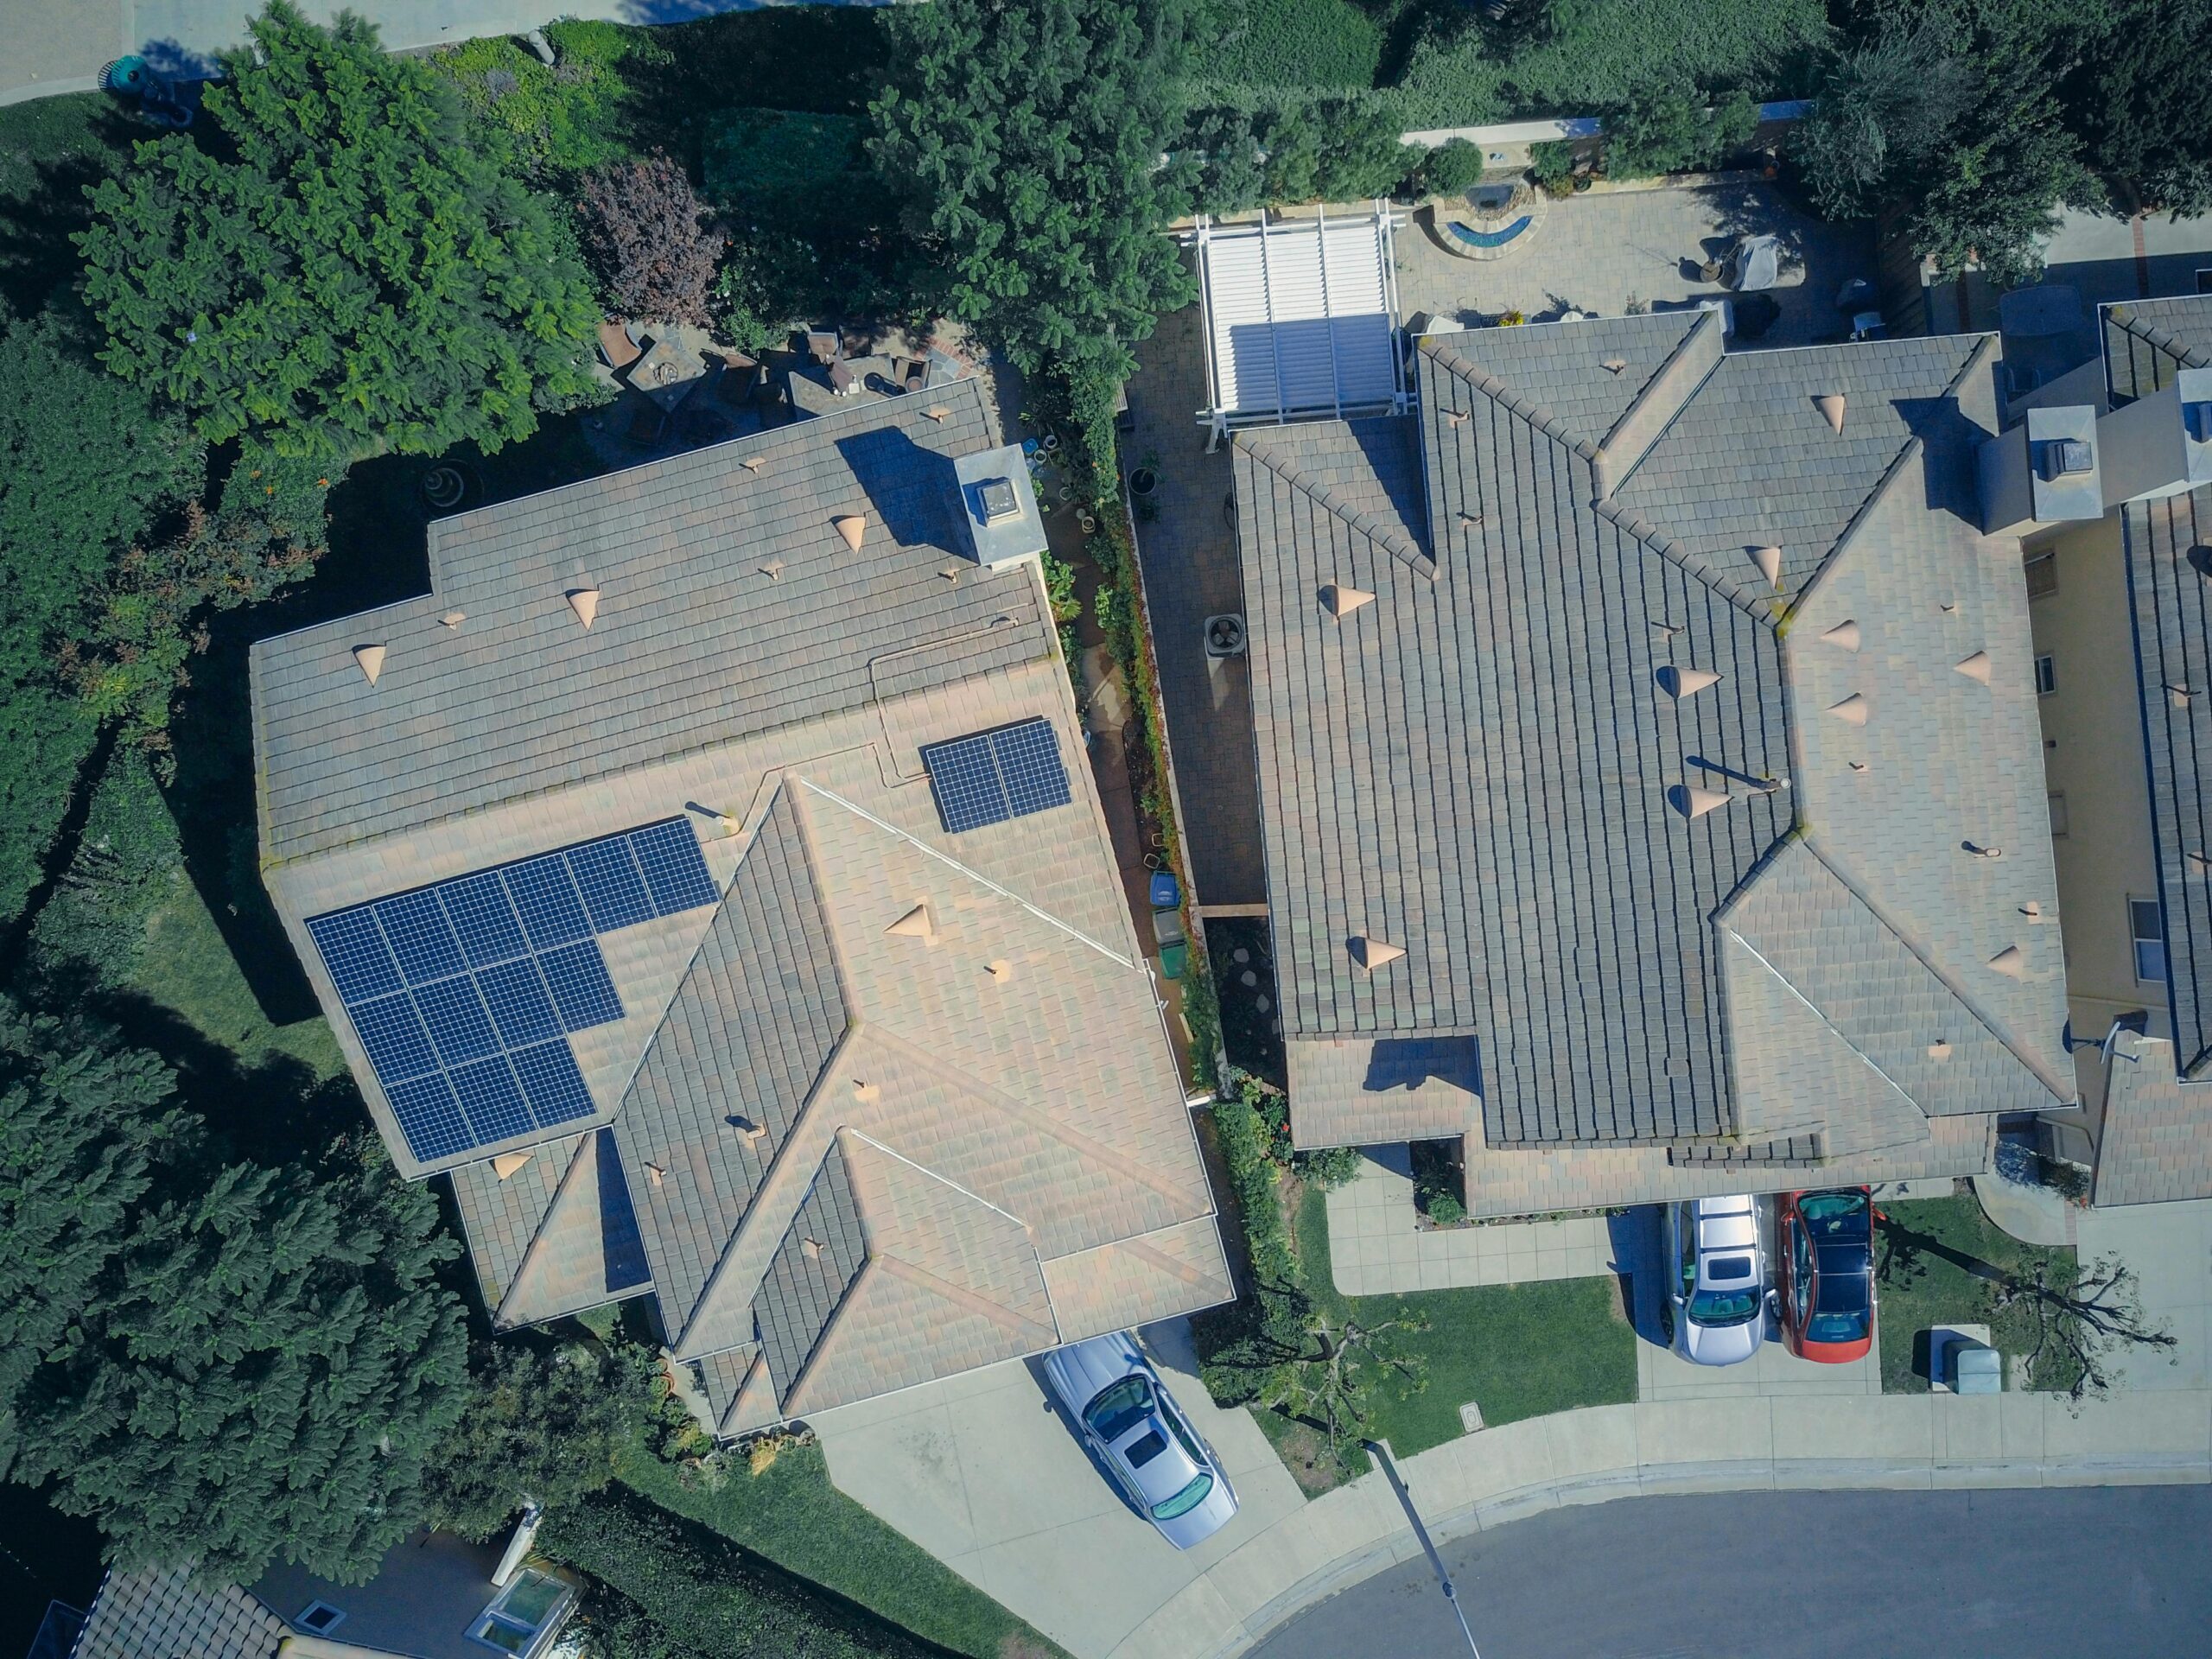
O custo da energia solar residencial nos Estados Unidos registrou um aumento de 3,2% durante o primeiro semestre de 2026, alcançando o valor mediano de US$ 2,57 por watt (W), ante os US$ 2,49/W observados na segunda metade de 2025. O cenário é reflexo direto do encerramento do crédito tributário federal de 30% voltado a pessoas físicas (Seção 25D), somado a pressões comerciais contínuas e ao encarecimento da mão de obra. As conclusões constam no relatório semestral Home Electrification Marketplace Report, elaborado pela plataforma EnergySage a partir do levantamento de orçamentos cadastrados entre janeiro e junho de 2026.
Custos de instalação e prazos de retorno financeiro
Considerando um sistema fotovoltaico com a capacidade mediana registrada pelo levantamento, de aproximadamente 12 quilowatts (kW), o investimento bruto antes da aplicação de incentivos chegou a US$ 30.712. Em paralelo à alta nos preços, o tempo médio estimado para o retorno sobre o investimento (payback) avançou de 10,1 anos para 10,9 anos, variação influenciada também por uma revisão na metodologia de cálculo aplicada pela EnergySage.
A dinâmica dos preços apresentou comportamentos distintos dependendo da configuração contratada. Em projetos compostos exclusivamente por painéis solares, o valor permaneceu estável em US$ 2,62/W em relação ao semestre anterior, o que representou uma ligeira redução de 1% na comparação anual. Por outro lado, em orçamentos combinados de energia solar e baterias de armazenamento, a fração referente aos módulos solares subiu quase 5%, atingindo US$ 2,55/W (desconsiderando o custo das baterias). O estreitamento da diferença entre as duas modalidades foi atribuído principalmente ao encarecimento dos serviços de instalação, cuja complexidade e tempo de execução aumentam em sistemas híbridos.

Disparidades regionais e margem entre cotações
Embora a mediana nacional tenha subido, a margem de diferença entre a proposta mais cara e a mais barata diminuiu para os usuários da plataforma. A distância média entre a menor e a maior cotação encolheu de US$ 0,72/W no segundo semestre de 2025 para US$ 0,56/W no primeiro semestre de 2026. A proposta média mais elevada caiu para US$ 2,94/W, enquanto a proposta média mais baixa subiu para US$ 2,38/W, sinalizando maior convergência nas tabelas das instaladoras após a corrida para concluir projetos antes do prazo final do benefício fiscal de 2025.
As diferenças entre estados continuam expressivas no mercado norte-americano. Entre as dez principais regiões avaliadas, Illinois apresentou a cotação mediana mais cara, com US$ 3,07/W. Na outra ponta, o Texas anotou o valor mais baixo, registrando US$ 2,00/W, o que evidencia uma disparidade de 53% entre as duas localidades.

Avanço do modelo de posse por terceiros e novas linhas de crédito
Com o fim do incentivo fiscal federal para compras diretas por pessoas físicas em dezembro de 2025, os modelos de posse por terceiros (conhecidos pela sigla TPO, que abrange aluguel e contratos de compra de energia — PPAs) ganharam ampla adesão. Empreendimentos enquadrados sob custódia de terceiros mantêm elegibilidade para incentivos fiscais federais corporativos até o final de 2027. Diante disso, o percentual de instaladores oferecendo soluções TPO na EnergySage saltou de cerca de 14% em janeiro para 41% ao término de junho de 2026, movimento também favorecido pela inclusão de novos produtos da categoria no catálogo da plataforma.
Na comparação financeira, os contratos pré-pagos de PPA e locação demonstraram alta atratividade: os PPAs pré-pagos registraram custo efetivo por quilowatt-hora (kWh) 57% menor do que compras à vista, enquanto as locações pré-pagas ficaram 39% abaixo. A aquisição à vista permaneceu cerca de 33% mais vantajosa do que os PPAs convencionais ao longo do período analisado, embora a EnergySage tenha ressalvado que os benefícios financeiros de longo prazo dos modelos TPO pré-pagos ainda carecem de histórico consolidado.
No crédito convencional, as taxas de juros medianas para financiamentos solares mantiveram-se em 7,5% pelo terceiro ciclo consecutivo, com o prazo mediano dos empréstimos encurtando de 25 para 20 anos. Segundo consulta aos instaladores:
- 49% projetam aumento na contratação de locações e PPAs pré-pagos ao longo de 2026;
- 37% preveem queda na utilização de empréstimos tradicionais;
- 40% acreditam na retração das compras à vista.

Pressão da mão de obra e composição dos custos operacionais
O encarecimento das operações tem pressionado diretamente as margens dos profissionais do setor. Praticamente 74% das empresas instaladoras entrevistadas relataram aumento no valor da hora de trabalho de suas equipes ao longo do último ano. A mão de obra representou, em média, 22% dos custos totais de instalação dos sistemas, posicionando-se atrás apenas dos gastos com equipamentos, que absorveram 36% do montante.
A acessibilidade financeira desponta como ponto crítico para fechar novos negócios: 70% dos integradores apontaram que a redução da conta de energia elétrica é a principal razão pela qual clientes buscam a tecnologia, enquanto 63% indicaram que o valor final do investimento ou as condições de preço são as causas determinantes para a perda de vendas.

Disputa entre fabricantes de módulos e baterias
O mercado de suprimentos passou por mudanças de posicionamento decorrentes de restrições de cadeia e novas exigências regulatórias. As fabricantes Qcells e Hyundai assumiram a liderança conjunta nas cotações de módulos fotovoltaicos, somando 18% de participação cada uma. A Hyundai registrou crescimento expressivo, saltando de 4% de participação no segundo semestre de 2025 para os 18% atuais. Já a REC, que liderou a plataforma por dois anos com até 43% de mercado, caiu para a terceira posição, com 17%.
A SEG Solar também avançou e atingiu 17% das propostas, enquanto marcas como JA Solar e Canadian Solar perderam espaço. A descentralização das marcas de painéis reflete estratégias para mitigar estoques e contornar barreiras ligadas a fornecedores internacionais. Já o segmento de inversores seguiu concentrado: a Enphase ampliou sua presença para 63% das cotações (alta de 11 pontos percentuais), seguida pela Tesla com 29%, reunindo conjuntamente 92% do volume cotado.
Nas soluções de armazenamento, o valor mediano das baterias subiu 5% no semestre e 9% no comparativo anual, atingindo US$ 1.130 por quilowatt-hora (kWh). Embora 76% dos consumidores tenham manifestado interesse em instalar baterias, a taxa de inclusão do equipamento nos projetos caiu de 39% para 31%, com 64% dos profissionais citando o custo como o principal obstáculo. A Tesla liderou as cotações de armazenamento com 52%, seguida pela Enphase, que cresceu de 20% para 35%.

Eletrificação residencial como via de crescimento
Com as margens mais estreitas e as transformações no crédito federal, 58% dos integradores consultados declararam que a expansão para serviços e tecnologias complementares é sua estratégia prioritária de crescimento para os próximos três anos. O planejamento envolve a inclusão de pontos de recarga para veículos elétricos, sistemas de aquecimento, ventilação e ar-condicionado (HVAC) e melhorias na infraestrutura elétrica predial.
A pesquisa ressalta que os dados são baseados nas transações e propostas registradas exclusivamente na base da EnergySage e em consultas com instaladores conveniados, não consistindo em um censo de toda a infraestrutura instalada no território norte-americano.
Leitura da LZ7 Energia
A oscilação do mercado norte-americano evidencia como a retirada de subsídios fiscais imediatos e o aumento do custo da mão de obra exigem inovação nos arranjos financeiros, algo comparável aos desafios vivenciados no Brasil após o marco legal da micro e minigeração distribuída. Para o consumidor e produtor rural do Paraná, o controle dos custos de instalação e a escolha equilibrada de equipamentos permanecem decisivos para proteger a rentabilidade frente às tarifas das concessionárias locais.
Fonte: PV Magazine — Solar global — matéria original publicada em pv-magazine.com. Imagens e vídeos: PV Magazine — Solar global. Texto apurado e reescrito pela redação da LZ7 Energia.